
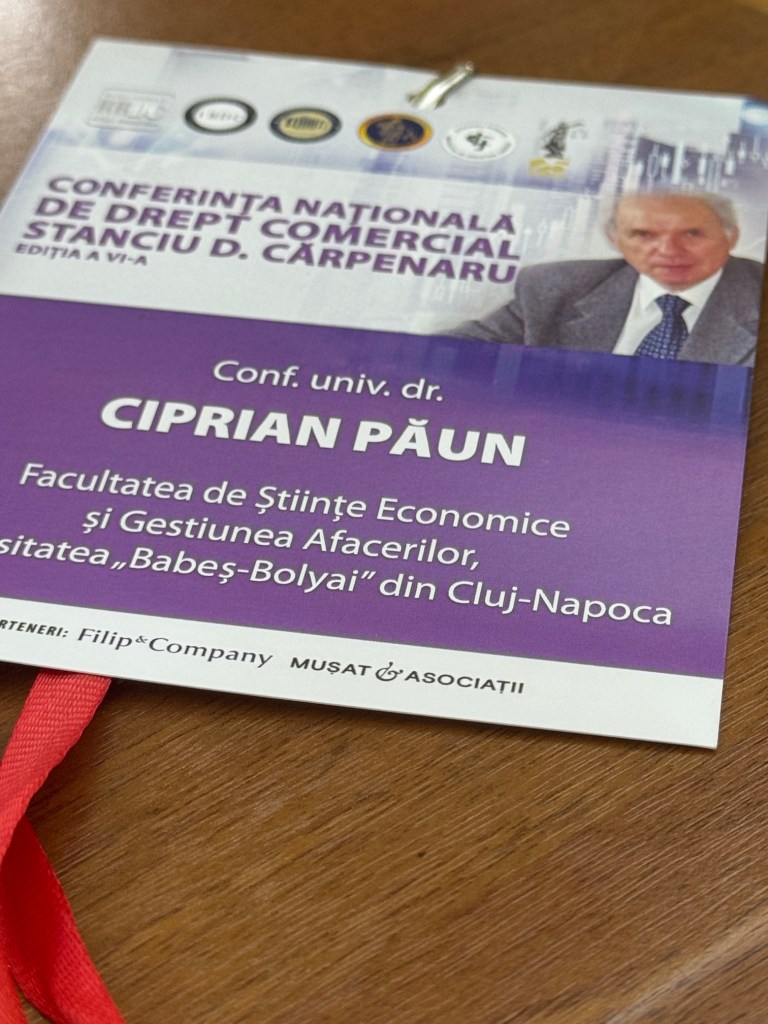
Astăzi, 19 noiembrie 2026, Sala „Constantin Stoicescu” a Facultății de Drept a Universității din București a găzduit ediția a VI-a a Conferinței Naționale de Drept Comercial „Stanciu D. Cărpenaru”. Anul acesta, conferința care poartă numele fondatorului Revistei Române de Drept Comercial a marcat și trecerea conducerii revistei de la cercetător științific emerit (prof. univ.) dr. av. Gheorghe Buta, de la Institutul de Cercetări Juridice „Acad. Andrei Rădulescu” al Academiei Române, vicepreședinte al Academiei de Științe Juridice din România, fost judecător la Înalta Curte de Casație și Justiție și președinte al Secției comerciale, și de la av. dr. Nicoleta Țăndăreanu, membru corespondent și vicepreședinte al Secției de practică a dreptului a Academiei de Științe Juridice din România, fost judecător la Secția a II-a civilă a Înaltei Curți de Casație și Justiție, la prof. univ. dr. Mihaela Tofan, de la Facultatea de Drept a Universității „Alexandru Ioan Cuza” din Iași, și la subsemnatul, conf. univ. dr. Ciprian Păun, de la Facultatea de Științe Economice și Gestiunea Afacerilor a Universității „Babeș-Bolyai” din Cluj-Napoca.
O revistă juridică nu se predă ca o cheie de birou. Se predă un mod de a lucra, un fel de a alege textele, o răbdare cu autorii tineri și o exigență față de cei consacrați. Domnul profesor Gheorghe Buta și doamna Nicoleta Țăndăreanu au ținut revista în viață și au ținut-o la nivelul la care profesorul Stanciu D. Cărpenaru a vrut-o, într-o perioadă în care publicistica juridică s-a mutat tot mai mult spre formatele rapide și spre comentariul de o zi. Amândoi au adus în paginile ei experiența de la Înalta Curte, iar asta s-a văzut. Le mulțumesc pentru încredere și pentru felul în care ne-au lăsat lucrurile. Împreună cu doamna profesoară Mihaela Tofan ne propunem să păstrăm ce a fost bun și să deschidem revista, cu prudență, către temele pe care dreptul comercial nu le mai poate ocoli: fiscalitatea societăților, insolvența grupurilor, dreptul european al societăților și întâlnirea dintre normă și cifra contabilă.
Conferința s-a deschis cu festivitatea de decernare a premiilor de excelență „Stanciu D. Cărpenaru”. Felicit toți premianții și, în mod special, pe doamna prof. univ. dr. Smaranda Angheni, de la Facultatea de Drept a Universității „Titu Maiorescu” din București, membru titular și președinte al Secției de drept privat a Academiei de Științe Juridice din România, pentru premiul pentru întreaga carieră. Este o recunoaștere pe deplin meritată pentru o activitate susținută, de decenii, la catedră, în doctrină și în formarea generațiilor de juriști care lucrează astăzi cu dreptul comercial. Faptul că, în aceeași zi, doamna profesoară a urcat și la tribuna Panelului I cu o lucrare despre subcapitalizarea SRL-ului spune tot despre felul în care înțelege această carieră: ca pe o lucrare care nu se încheie.
Mulțumesc Facultății de Drept a Universității din București pentru găzduire și pentru ospitalitatea cu care ne-a primit, precum și tuturor participanților, vorbitori, moderatori și public din sală sau de la distanță, care au făcut din această zi o adevărată dezbatere. Premianților le spun că îi aștept, cu aceeași bucurie, ca autori în paginile revistei.
Capital sau patrimoniu
Am moderat Panelul I, de drept societar, cu tema „Capitalul social și anticamera răspunderii administratorului sau a asociatului”, și am prezentat în cadrul lui studiul „Capital sau patrimoniu. Instrument de cântărire a averii societății în dinamica normativă comercial-fiscală”. Despre ideea lui am scris aici înainte de conferință, în Capital sau patrimoniu, la Conferința Națională de Drept Comercial. Acum, după discuția din sală, pot spune mai limpede ce am vrut să arăt.
Întrebarea „cât valorează o societate” nu are un singur răspuns juridic. Creditorul vrea să știe dacă există o avere care să-i acopere creanța, asociatul care pleacă vrea echivalentul bănesc al poziției sale, investitorul se uită la fluxurile viitoare, iar fiscul verifică dacă tranzacția dintre persoane afiliate respectă condițiile pe care le-ar fi acceptat părți independente. Aceeași societate are, la aceeași dată, patru măsuri care nu se suprapun: capitalul social, care este o cifră juridică din actul constitutiv; patrimoniul, distinct de cel al asociaților; activul net, calculat la cost istoric sau corectat la valori economice; și valoarea economică, de piață, reală la exit sau de investiție, după întrebarea pusă. Teza mea este că dreptul contemporan nu a abandonat capitalul, dar i-a restrâns funcția de măsurare a averii.
Legea nr. 239/2025 arată acest conflict într-o formă hibridă. Prin art. VI reintroduce capitalul minim pentru SRL: 500 de lei la înființare și 5.000 de lei pentru societățile cu o cifră de afaceri netă de peste 400.000 de lei, cu termen de conformare pentru cele existente până la 18 decembrie 2027. Greutatea reală a reformei stă însă în art. XXIV, care leagă consecințele juridice de activul net. Societatea al cărei activ net a scăzut sub jumătate din capitalul subscris trebuie să-l reconstituie sau să reducă capitalul, sub sancțiunea unei amenzi de la 10.000 la 200.000 de lei. Cât timp rămâne sub prag, nu poate restitui împrumuturile primite de la asociați, iar creanțele acestora din finanțări trebuie convertite în capital în doi ani, sub sancțiunea unei amenzi de la 40.000 la 300.000 de lei. Sancțiunile se aplică din 2027. Un capital de 500 de lei nu garantează nimic nimănui. Funcția lui este de numitor: capitalul fixează reperul, activul net arată cât din patrimoniu au mâncat pierderile. Tehnica poate fi criticată, pentru că o societate cu capital simbolic va atinge rar pragul, în timp ce una care și-a capitalizat profiturile îl poate atinge după un singur an prost.
Jurisprudența Înaltei Curți oferă un sprijin mai sigur decât formulele abstracte. Din deciziile nr. 1751/2012, 1641/2017, 2282/2024 și 1218/2025 se desprind patru repere: patrimoniul societății este distinct, iar participația nu dă coproprietate asupra activelor; asociatul care iese are un drept de creanță la o sumă de bani, nu la aportul nominal și nici la bunuri individuale; expertiza trebuie să verifice activul și pasivul real, inclusiv creanțele neîncasate și operațiunile în curs; iar data de referință se leagă de încetarea calității de asociat, nu de data procesului. Decizia nr. 28/2021, dată în dezlegarea unei chestiuni de drept, a păstrat cazurile de excludere în limitele art. 222 din Legea nr. 31/1990, așa că multe conflicte între asociați vor fi purtate pe terenul retragerii, cu propriul ei standard de evaluare.
Comparația funcțională arată aceeași tendință. Germania păstrează capitalul GmbH de 25.000 de euro, dar admite UG de la un euro, iar la ieșirea asociatului cenzurează clauzele care reduc plata la valoarea contabilă. Italia cere ca rambursarea în s.r.l. să țină seama de valoarea de piață a patrimoniului. Franța a renunțat la capitalul minim al SARL și se uită la capitalurile proprii coborâte sub jumătate din capital. În Regatul Unit, asociatul prejudiciat dintr-un quasi-partnership este răscumpărat pro rata, fără discount, iar în Delaware procedura de appraisal duce la fair value, tot fără discount de minoritate. Peste tot, capitalul a rămas reper de distribuire și de participare, iar activul net, solvabilitatea și valoarea economică răspund la întrebarea despre avere.
De aici am propus o metodă în patru pași pentru evaluarea participației într-un SRL la retragere sau excludere. Mai întâi data de referință, care este ziua excluderii (art. 224) sau încetarea calității de asociat (art. 226), nu data efectuării expertizei, altfel asociatul plecat poartă riscul și profitul unei activități la care nu mai participă. Apoi activul real: terenuri cumpărate demult, mărci dezvoltate intern, contracte avantajoase, dar și pasivele ascunse și creanțele greu de încasat. În al treilea rând, metodele: DCF pentru întreprinderea în funcțiune, ANCC pentru holdingurile imobiliare și pentru societățile aproape de lichidare, cu cel puțin două metode și o ponderare motivată. În sfârșit, discountul de minoritate. Aici poziția mea este fermă: la un exit reglementat de lege participația nu se vinde unui terț de pe piață, ci este preluată de societate sau de ceilalți asociați, care își consolidează astfel controlul. Ar fi absurd ca ei să plătească mai puțin tocmai pentru că cel care pleacă nu deține controlul pe care li-l cedează. Regula ar trebui să fie cota pro rata, iar orice discount să fie justificat concret. Un raport de expertiză care împarte activul net contabil la numărul părților sociale răspunde unei întrebări contabile, nu celei puse de lege.
Ultima parte a lucrării separă trei valori pe care practica le amestecă. Valoarea fiscală întreabă dacă tranzacția dintre afiliați respectă condițiile de piață. Valoarea reală la exit întreabă ce i se cuvine asociatului care pleacă și se calculează pe societatea așa cum este, fără sinergii. Prețul din M&A întreabă cât plătește un anumit cumpărător, cu sinergiile lui, și depinde de mecanisme precum locked box, earn-out sau garanțiile vânzătorului. Niciuna nu este greșită, dar fiecare răspunde altei norme. Înainte de orice cifră, expertul trebuie să spună cărei întrebări juridice îi răspunde.
Am încheiat cu triada risc, răspundere și profit. Reforma mută riscul pierderii de capital spre asociații care finanțează societatea prin împrumuturi în loc de aport, face sancționabilă disciplina distribuțiilor și condiționează dividendul și restituirea împrumuturilor de refacerea activului net. Capitalul fixează unitatea de măsură, activul net arată conservarea averii, iar valoarea economică arată prețul unei ieșiri. Niciuna dintre aceste măsuri nu o poate înlocui pe cealaltă.
Discuția, sper, va continua în paginile Revistei Române de Drept Comercial, de data aceasta cu o nouă echipă la timonă și cu aceeași datorie față de profesorul care a pornit-o.


Lasă un răspuns