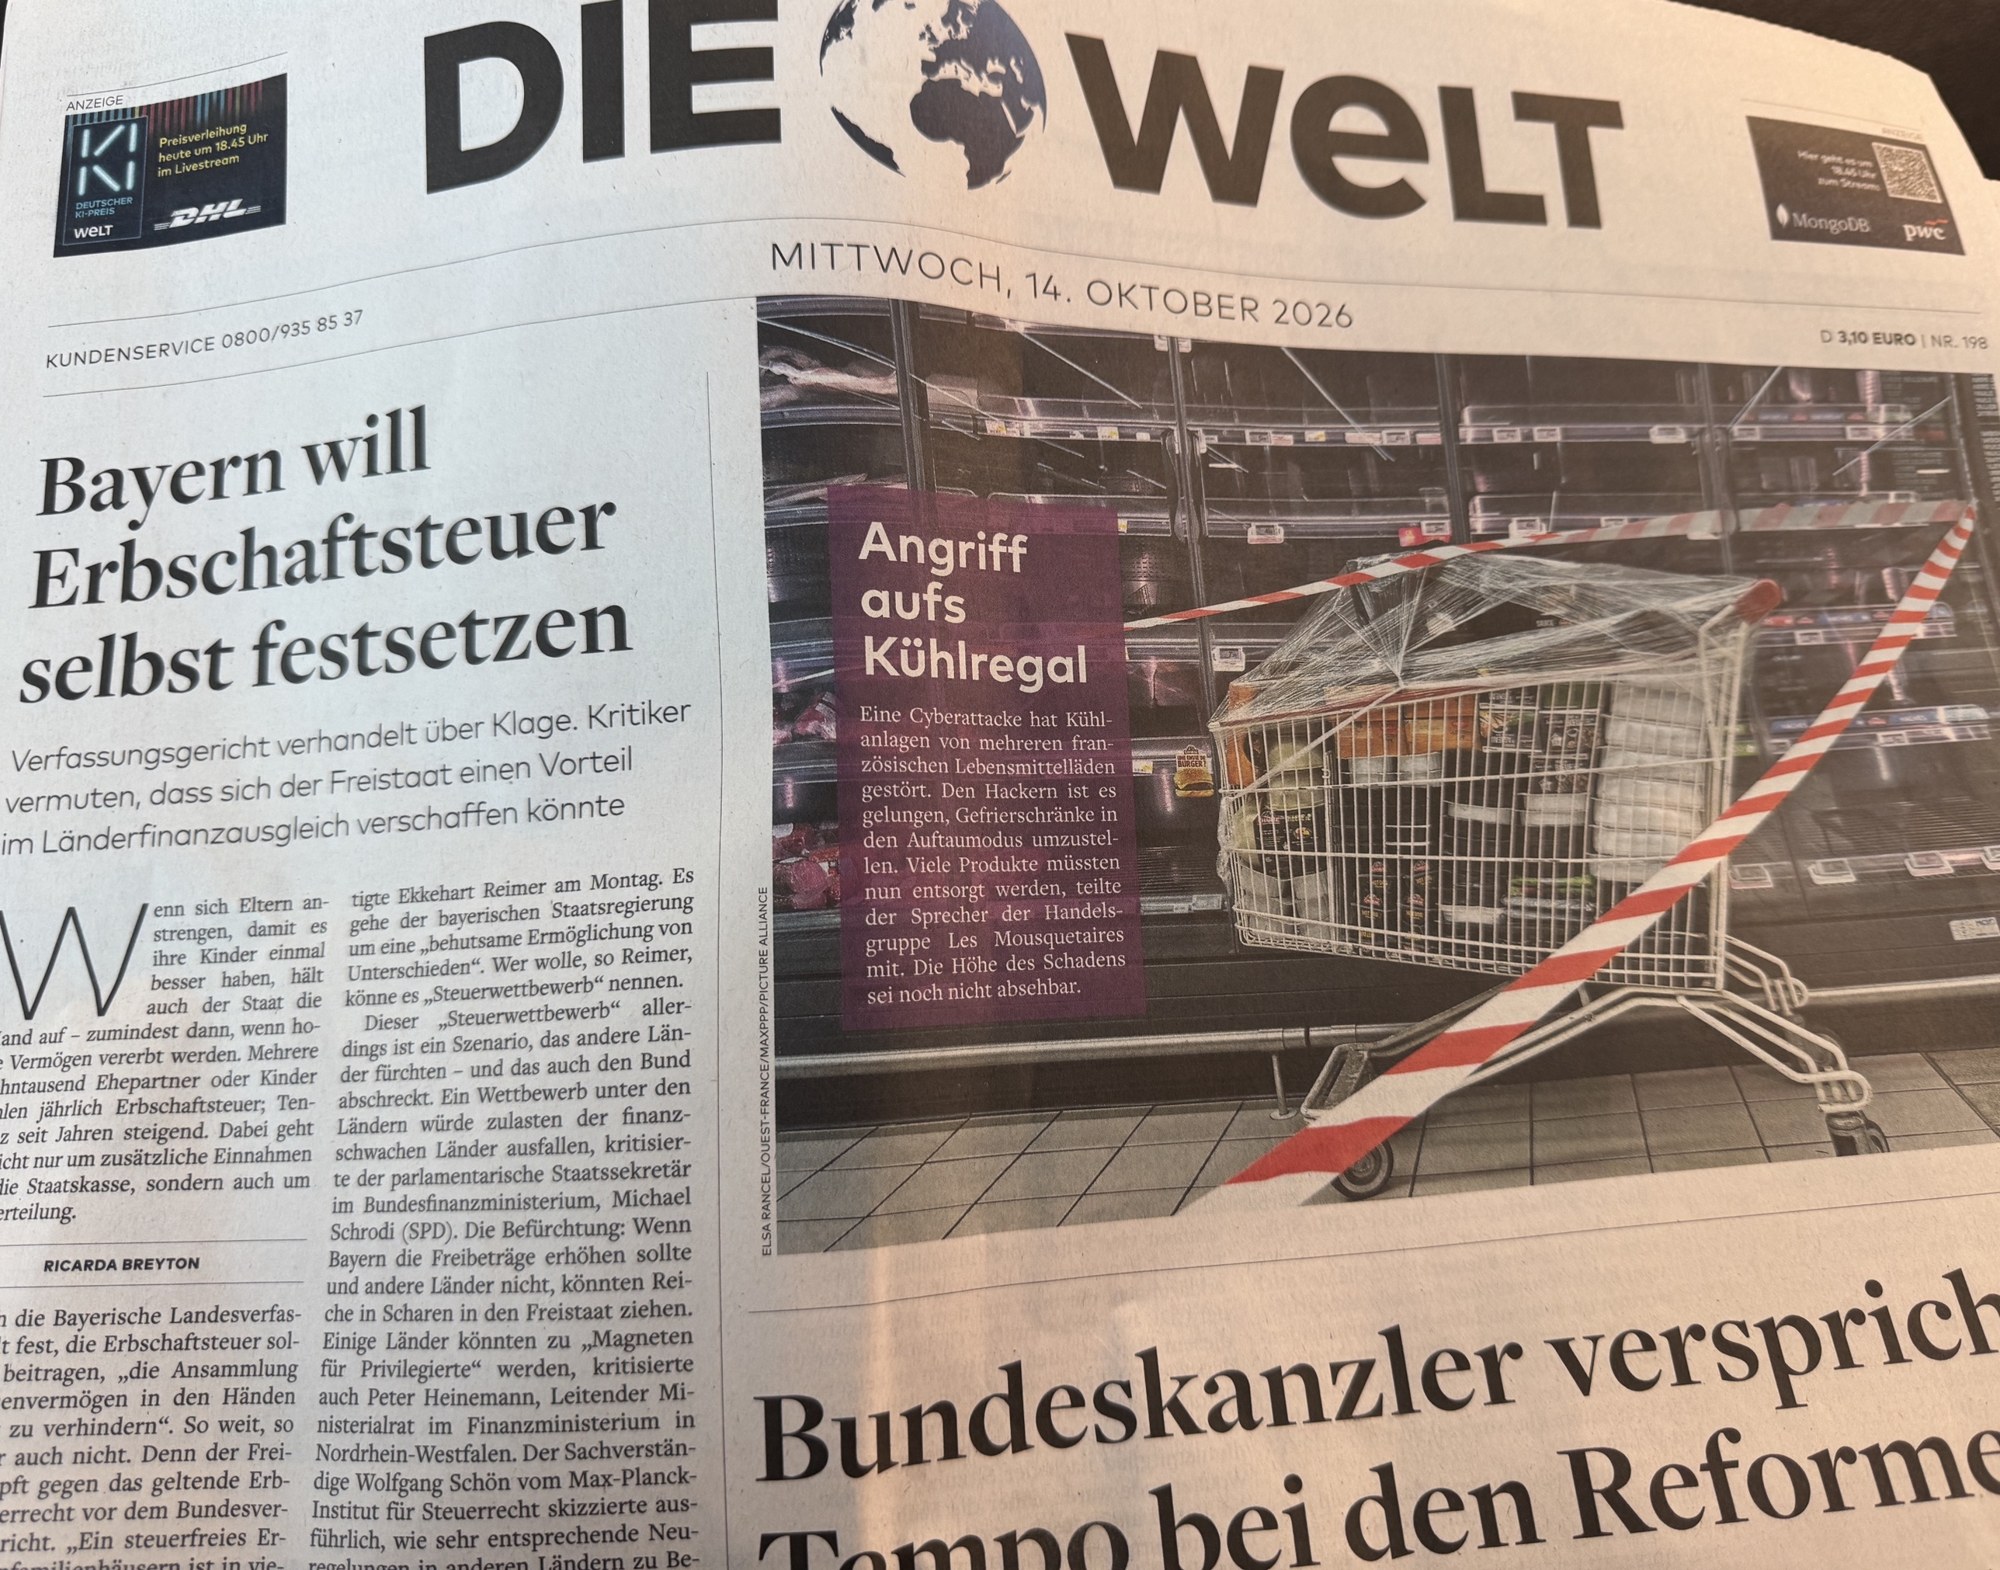
Pe 12 octombrie 2026 Curtea Constituțională Federală a dezbătut oral cererea de control abstract al normelor formulată de Bavaria în temeiul art. 93 alin. (1) pct. 2 GG și al §§ 76 și urm. BVerfGG împotriva legii impozitului pe moștenire și donații (ErbStG). Die Welt a pus subiectul azi pe prima pagină, în articolul Ricardei Breyton, de la care pornesc notele de mai jos. Miza nu este nivelul impozitului, ci titularul competenței de a-l stabili.
Datele problemei sunt cunoscute. Potrivit art. 106 alin. (2) pct. 2 GG, beneficiul impozitului pe moștenire revine integral landurilor. Legiuitorul este însă Bundestagul, iar ErbStG fixează uniform clasele de impunere (§ 15), pragurile personale neimpozabile (§ 16) și cotele (§ 19). Pragurile de 400.000 de euro pentru copii și de 500.000 de euro pentru soț au rămas neschimbate din 2009, adică de la reforma care a urmat deciziei din 2006 privind evaluarea (BVerfGE 117, 1). Într-un land cu prețurile imobiliare ale Münchenului, efectul este previzibil. Ministrul de finanțe Albert Füracker spunea încă din 2023 că în multe părți ale Bavariei o casă unifamilială nu mai poate fi moștenită fără impozit.
Cheia juridică este art. 105 alin. (2) GG. Federația are competență legislativă concurentă asupra „celorlalte impozite” în două ipoteze alternative: dacă îi revine, total sau parțial, beneficiul lor, sau dacă sunt îndeplinite condițiile art. 72 alin. (2) GG. La impozitul pe moștenire prima ipoteză cade din start, pentru că Federația nu încasează nimic. Rămâne clauza de necesitate (Erforderlichkeitsklausel): reglementarea federală trebuie să fie necesară pentru realizarea unor condiții de viață echivalente pe teritoriul federal sau pentru menținerea unității juridice ori economice în interesul general al statului. Din 1994, de când textul a fost înăsprit, Curtea a refuzat să mai trateze această clauză ca pe o chestiune de apreciere politică lăsată Bundestagului. În BVerfGE 106, 62 (Altenpflegegesetz) și apoi în BVerfGE 111, 226 (Juniorprofessur) a cerut ca necesitatea să fie demonstrată, nu doar afirmată, și a admis controlul jurisdicțional deplin al acestei condiții.
Pe acest teren a construit Bavaria. Colegul meu Ekkehart Reimer, profesor la Heidelberg și reprezentantul procesual al guvernului bavarez, a pledat pe două niveluri. Teza principală este că Federația nu are deloc competență, pentru că nimic din art. 72 alin. (2) nu impune un impozit pe moștenire uniform. Teza subsidiară este că, chiar dacă o competență federală ar exista, ea nu acoperă o reglementare integrală, care nu lasă landurilor nicio marjă. Formula lui, „behutsame Ermöglichung von Unterschieden”, adică o permitere prudentă a diferențelor, descrie exact varianta subsidiară: un cadru federal cu praguri și cote stabilite regional. Reimer a acceptat deschis și eticheta de concurență fiscală (Steuerwettbewerb). Argumentul are o logică internă greu de contestat. Impozitul pe moștenire se leagă de ultimul domiciliu al defunctului (§ 2 ErbStG) și de bunuri care, în cazul imobilelor, sunt fixe, iar diferențele de valoare între Bavaria și landurile din est sunt de ordinul multiplilor.
Paralela evidentă este reforma impozitului funciar din 2019. Atunci legiuitorul constituant a modificat art. 105 alin. (2) GG, ca să dea Federației o competență expresă asupra Grundsteuer, independentă de clauza de necesitate. În schimb, a introdus în art. 72 alin. (3) pct. 7 GG un drept de derogare pentru landuri. Bavaria l-a folosit imediat și a adoptat un model pur de suprafață, fără nicio componentă de valoare. Ce a obținut atunci prin compromis politic, încearcă acum să obțină pe cale jurisdicțională. Diferența este că, la ErbStG, nu există un asemenea compromis înscris în text, așa că discuția se poartă direct pe art. 72 alin. (2).
Partea adversă a răspuns pe terenul consecințelor. Michael Schrodi (SPD), secretar de stat parlamentar în Ministerul federal de finanțe, a spus că o concurență fiscală între landuri s-ar face în dauna celor slabe financiar. Peter Heinemann, șef de direcție în ministerul de finanțe din Renania de Nord-Westfalia, a vorbit despre landuri care ar deveni „Magneten für Privilegierte”. Wolfgang Schön, de la Institutul Max Planck pentru drept fiscal, a adus exemplul Australiei, unde abolirea impozitului pe moștenire între soți în Queensland a declanșat migrații interne masive. Reimer a replicat că Federației nu îi revine competența de a combate paradisurile fiscale interne. Relatarea din Die Welt sugerează că replica nu a convins.
Cel mai incomod argument pentru Bavaria a venit de la Florian Meinel, care a redactat poziția grupului parlamentar al Verzilor. După el, discursul despre casa bunicilor acoperă o miză de egalizare financiară. Beneficiul impozitului pe moștenire intră în capacitatea financiară (Finanzkraft) a fiecărui land. După reforma din 2017, aplicabilă din 2020, egalizarea orizontală nu se mai face prin transferuri directe între landuri, ci prin suplimente și deduceri la repartizarea TVA potrivit art. 107 alin. (2) GG, dar mecanismul de calcul a rămas legat de capacitatea financiară. Un land care își poate stabili singur pragurile și cotele își poate reduce beneficiul și, implicit, contribuția la egalizare. Bavaria s-ar putea, cum spune Meinel, „arm rechnen”. Tot el a calificat o eventuală admitere drept un „verfassungsrechtlicher Freibrief” pentru o politică „Bayern first” abia deghizată. Argumentul nu e doar politic. El ridică problema dacă art. 72 alin. (2) poate fi interpretat izolat de art. 107 GG, adică dacă necesitatea unei reglementări federale nu decurge chiar din funcția acestui impozit în sistemul de egalizare. Iar art. 123 alin. (3) din Constituția Bavariei, care atribuie impozitului pe moștenire și scopul de a împiedica acumularea marilor averi în mâinile câtorva, nu ajută deloc poziția Münchenului.
Demersul are o istorie. Markus Söder ceruse încă din 2020 ca landurile să poată stabili singure regulile de evaluare, pragurile și cotele. Fără majoritate politică pentru o modificare constituțională, Bavaria a ales calea Karlsruhe. Data pronunțării nu era stabilită la sfârșitul dezbaterii. A doua zi, Curtea urma să se ocupe de un alt capitol al ErbStG, regimul favorabil al transmiterii de întreprinderi din §§ 13a și 13b. Este aceeași chestiune pe care Senatul I a tranșat-o în BVerfGE 138, 136 (2014), când a declarat scutirile excesive incompatibile cu art. 3 alin. (1) GG și a obligat legiuitorul la reforma din 2016. Rezultatul de atunci a fost tot un compromis, iar acum se verifică dacă a rezistat.
Dincolo de dogmatica art. 72 GG, cauza are și o dimensiune de filosofia dreptului care merită spusă direct. Puterea de a impune, și mai ales puterea de a reglementa impozitele directe, care lovesc averea și venitul persoanei, a fost considerată de la Bodin încoace unul dintre atributele constitutive ale suveranității. Statul modern s-a format ca stat fiscal (Steuerstaat), iar în doctrina germană, de la Hensel la Kirchhof, unitatea legii fiscale a fost tratată ca o expresie a egalității cetățenilor în fața sarcinilor publice. Cererea Bavariei nu urmărește doar o corecție de praguri. Ea pune în discuție ideea că legiuitorul național este titularul firesc al reglementării impozitelor directe și deschide drumul unei fragmentări a acestei competențe pe criterii regionale. Odată admis pentru impozitul pe moștenire, argumentul poate fi extins la alte impozite pe avere și, în timp, la arhitectura întregii fiscalități directe. Riscul este autonomizarea fiscală a regiunilor bogate și, prin ea, alimentarea tendințelor autonomiste, într-un moment în care Estul Germaniei pare decuplat aproape complet de Vest, atât economic, cât și politic. O federație în care landurile bogate își pot reduce singure contribuția la solidaritatea comună, invocând dreptul la diferență, ajunge să semene tot mai puțin cu un stat federal și tot mai mult cu o asociere de interese. Aici, cred, se află adevărata miză a deciziei care va veni de la Karlsruhe.
Pentru dreptul românesc, comparația are limite evidente. Nu avem impozit pe moștenire propriu-zis, ci doar impozitul din art. 111 Cod fiscal, datorat când succesiunea nu este dezbătută în termen de doi ani de la deces. Întrebarea de fond pe care o pune cauza bavareză se regăsește însă în Titlul IX al Codului fiscal. Impozitele și taxele locale sunt venituri proprii ale unităților administrativ-teritoriale, dar baza de impozitare, metodele de evaluare și cotele sunt fixate de legiuitorul central, iar consiliile locale decid doar în benzi înguste. Art. 120 din Constituție și principiul autonomiei financiare din Carta europeană a autonomiei locale ar justifica o discuție similară. Ce arată Karlsruhe este că o asemenea discuție nu se poate purta onest fără să fie pus în ecuație și mecanismul de echilibrare dintre unitățile bogate și cele sărace.
Sursa: Ricarda Breyton, „Bayern will Erbschaftsteuer selbst festsetzen”, Die Welt, miercuri, 14 octombrie 2026, nr. 198, prima pagină. Fotografia îmi aparține. Traducerile din germană și trimiterile la jurisprudență și legislație sunt ale mele.


Lasă un răspuns